Der Shop behält seine Rolle und verliert seine Alleinstellung: Commerce wird Infrastruktur.
Der Webshop war die digitale Antwort auf das Kaufhaus. Ein Ort mit Adresse, mit Eingang, mit Sortiment, mit Kasse. Wer etwas kaufen wollte, ging dorthin. Wer etwas verkaufen wollte, richtete ihn ein. Das war zwanzig Jahre lang die Grundannahme des digitalen Handels, und sie war so selbstverständlich, dass kaum jemand fragte, ob sie noch stimmt.
Sie stimmt noch, nur ist der Shop heute einer von mehreren Orten.
Die Metapher des Shops als digitales Schaufenster stammt aus einer Zeit, in der das Internet selbst noch eine Destination war. Man ging online. Man besuchte eine Seite. Der Shop war der Ort, an dem Angebot und Nachfrage aufeinandertrafen, exklusiv, weil es keinen anderen gab. Diese Exklusivität ist vorbei.
Was wir beobachten, ist eine Verschiebung in der Architektur. Der Shop war Destination. Dann wurde er ein Touchpoint unter mehreren. Heute wird Commerce zur Infrastruktur-Schicht, die sich in beliebige Oberflächen einfügen lässt. McKinsey beschreibt diese Entwicklung als „integrated, intent-driven flow“, also den Übergang von kanalgebundenen Prozessen zu absichtsgetriebenen, nahtlosen Abläufen, bei denen die Kundschaft den Weg bestimmt und die Prozesse ihr folgen. IDC ergänzt das Bild mit einer nüchternen Feststellung: APIs seien das „connective tissue“ moderner Commerce-Architekturen, das Bindegewebe, das einzelne Fähigkeiten zu einem Ökosystem verbindet.
Der Shop bleibt. Die Frage ist also, welche Rolle er in einem erweiterten Touchpoint-Portfolio spielt, und ob die Architektur dahinter diese Erweiterung überhaupt zulässt.
Um zu verstehen, was gerade passiert, hilft es, zwei Entwicklungslinien getrennt zu betrachten, bevor man sie zusammenführt.
Die erste Linie ist Social Commerce. Für die USA erwartet EMARKETER 2025 ein Volumen von 87 Milliarden US-Dollar, ein Wachstum von 21,5 Prozent gegenüber dem Vorjahr. TikTok Shop allein verantwortet inzwischen fast ein Fünftel des amerikanischen Social-Commerce-Marktes. Im Vereinigten Königreich wird die Zahl der Social-Commerce-Käufer:innen bis 2028 auf 21,5 Millionen steigen, ein Anstieg von über 82 Prozent gegenüber 2021. Aus Experimenten sind Märkte geworden.
Die zweite Linie ist das, was sich als AI-platform-driven Commerce abzeichnet. Hier sind die Zahlen jünger, aber die Richtung ist unmissverständlich: EMARKETER prognostiziert für die USA ein Volumen von 20,57 Milliarden US-Dollar im Jahr 2026. IBM misst einen Anstieg der Nutzung von KI-Assistenten für Shopping-Zwecke um 62 Prozent innerhalb von zwei Jahren: 41 Prozent nutzen sie für Produktrecherche, 33 Prozent für Bewertungen, 31 Prozent für die Suche nach Angeboten. OpenAI hat in ChatGPT einen Instant Checkout eingeführt. Shopify spricht offen von „Commerce in Conversation“ und baut das passende Ökosystem.
„Shopping is changing fast. People are discovering products in AI conversations, not just through search or ads.“ – Shopify
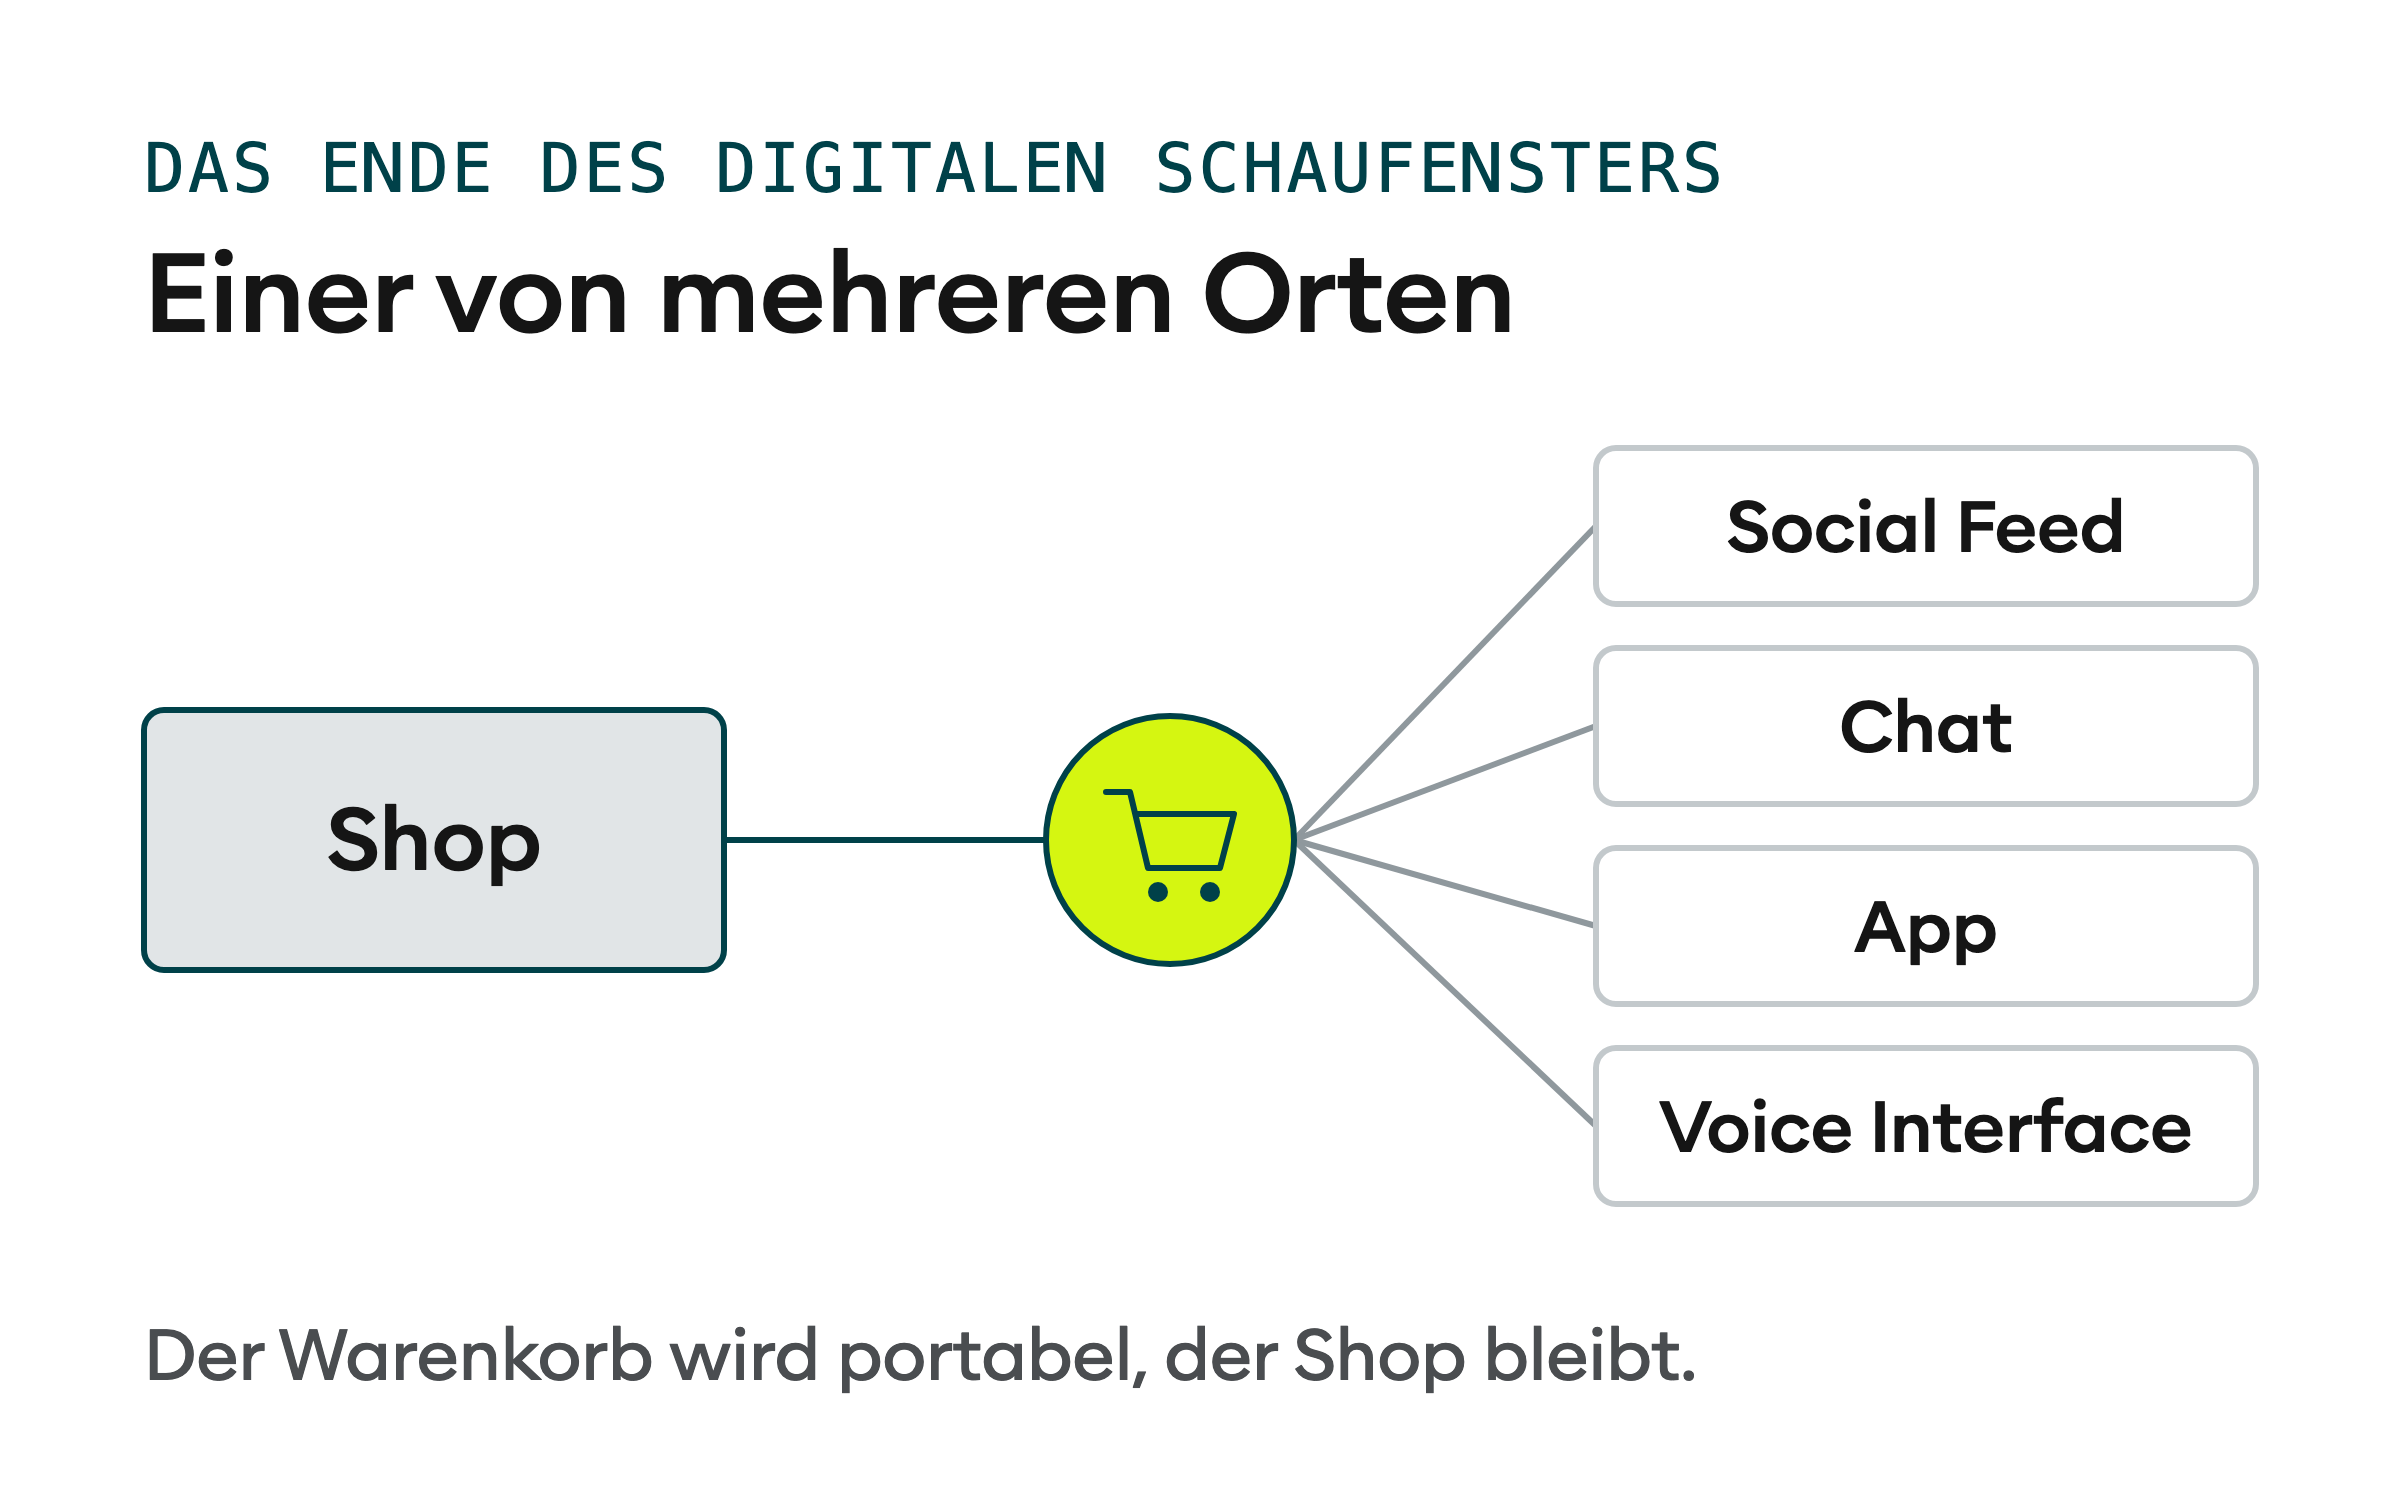
Was beide Linien verbindet, ist ein architektonisches Prinzip: Entkopplung. Wenn der Warenkorb nicht mehr an eine Oberfläche gebunden ist, wird er portabel. Er kann in einem Chat leben, in einem Social Feed, in einer App, in einem Voice Interface. Composable Commerce, also modular, API-first und entkoppelt, ist der technische Rahmen, der das ermöglicht. Es bedeutet: Commerce-Fähigkeiten als eigenständige Bausteine, die sich in unterschiedliche Kontexte einfügen lassen, ohne dass jeder neue Touchpoint eine Neuerfindung erfordert. Der Shop selbst bleibt dabei erhalten.
Monolithische Systeme können das nicht. Jede Expansion wird dort zum Großprojekt. Jede neue Oberfläche erfordert tiefe Eingriffe in gewachsene Strukturen. Genau daran liegt es, dass viele Unternehmen bei der Geschwindigkeit, die der Markt verlangt, nicht mitkommen.
Die Verlockung liegt darin, Kontrollverlust zu diagnostizieren. Die Realität ist differenzierter. Was zunimmt, ist Steuerungskomplexität. Und die verteilt sich sehr unterschiedlich, je nachdem, auf welcher Infrastruktur man aufsetzt.
Das zeigt sich nirgends deutlicher als in der Ownership-Frage. TikTok Shop erhebt eine Referral Fee von 6 Prozent, dazu eine Refund Admin Fee von 20 Prozent der Referral Fee bei Retouren, maximal 5 US-Dollar pro SKU. Schwerer wiegt: Die Plattform behält sich vor, in Streitfällen finale Entscheidungen zu treffen. Bei Storno, Erstattung und Streitfällen sitzt die Plattform am längeren Hebel. Bei Shopifys Integration mit ChatGPT ist das Modell ein anderes: Der Checkout bleibt auf der eigenen Infrastruktur, Branding, Zahlungsabwicklung und Kundenbeziehung verbleiben beim Händler. OpenAI formuliert das explizit: „For sellers, it's a new way to reach hundreds of millions of people while keeping full control of their payments, systems, and customer relationships.“
Meta sendet derweil ein starkes Marktsignal: Instagram Shopping leitet die Kundschaft von Shopify-Händlern zum Kaufabschluss inzwischen in deren Shopify-Checkout weiter, weg vom nativen Checkout auf der Plattform. Meta tritt seit dem 26. August 2025 bei neuen Bestellungen nicht mehr als Marketplace Tax Facilitator auf. Das bedeutet: Selbst die größten Plattformen erkennen, dass nativer Social-Checkout nicht für alle Seiten das bessere Modell ist.
Für Händler verschiebt sich damit die zentrale Frage von „Soll ich auf dieser Plattform verkaufen?“ zu „Unter welchen Bedingungen verkaufe ich dort, und was behalte ich?“

Die wirtschaftliche Argumentation für modulare Architekturen wird unterdessen konkreter. Woolworths hat auf Basis einer entkoppelten Architektur in vier Monaten eine neue mobile App ausgerollt, die Checkout-Ladezeit um über 60 Prozent gesenkt und innerhalb von drei Monaten 185 Suburbs erschlossen. John Lewis hat die Aktualisierungszeit seiner Homepage von einem Zwei-Wochen-SLA auf Minuten reduziert. BMW erreicht Response-Zeiten von 100 Millisekunden bei 99,99 Prozent Verfügbarkeit und hat in acht Monaten 100 Releases umgesetzt. Danone skaliert maßgeschneiderte Commerce-Erlebnisse über mehrere Märkte hinweg, in Wochen.
Es sind Kundenstorys der Anbieter und damit Einzelfälle. Aber sie zeigen Unternehmen, die festgestellt haben, dass ihre Geschwindigkeit an der Architektur hängt.
Ein von Forrester zitierter Retailer bringt es auf den Punkt: „I can't justify the costs and the business case to replatform.“ Ein vollständiges Replatforming kommt für die meisten Organisationen kaum noch in Frage. Was bleibt, ist die modulare, inkrementelle Geschichte: gezielte Eingriffe an den Stellen, die den größten Hebel haben.
Mit der Expansion der Touchpoints verändern sich auch die Messgrößen. Touchpoint-spezifische Conversion, Veränderungen der Akquisitionskosten, wachsende Attributionskomplexität: All das erfordert eine Governance, die wie ein Portfolio-Modell funktioniert. Touchpoints dürfen unterschiedlich viel ROI liefern, aber jeder muss seinen Beitrag zum Gesamtbild kennen.
An dieser Stelle öffnet sich ein Thema, das hier nicht fehlen darf: Ohne maschinenlesbare Produktdaten bleibt Touchpoint-Expansion teuer und langsam. Jeder neue Kanal, jede neue Oberfläche verlangt strukturierte Informationen über Verfügbarkeit, Preis, Beschaffenheit, Lieferbedingungen. Wer diese Daten nicht hat, zahlt für jede Expansion mit manuellem Aufwand. Wer sie hat, schaltet neue Touchpoints frei wie Module. Die ökonomische Realität ist klar: Fehlende Datenstruktur kostet mehr als Sichtbarkeit, denn sie führt zum Transaktionsausschluss.
Die vielleicht tiefgreifendste Frage dieser Entwicklung betrifft die Marke: Was passiert mit ihr, wenn der Raum wegfällt, in dem sie sich definiert hat?
Die Antwort: Sie wird multiräumlich, mit vielen Wohnsitzen und einem Hauptwohnsitz. Der eigene Shop bleibt der Ort, an dem die Marke vollständig kontrolliert, was sie zeigt und wie sie erlebt wird. Aber er ist nicht mehr der einzige Ort, an dem sie wirkt.
Die Konsument:innen sind längst dort. 52 Prozent der US-amerikanischen Generation Z haben direkt auf Social-Media-Plattformen gekauft. Zwei Drittel der Generation Z und der Millennials wünschen sich hyperpersonalisierte Empfehlungen durch generative KI, so eine Studie von Capgemini. Gleichzeitig zeigen die Daten ein komplexes Vertrauensbild, und genau diese Spannung müssen Marken aushalten: Laut IBM sind weltweit 52 Prozent der Konsument:innen bereit, persönliche Daten zu teilen, aber 83 Prozent äußern gleichzeitig Privacy-Bedenken. In Deutschland liegt laut Adobe die Erwartungshaltung an verantwortungsvollen Datenschutz bei 88 Prozent. Nur 39 Prozent akzeptieren einen schnelleren Checkout als ausreichenden Gegenwert für ihre Daten.
Die IBM-Studie stellt die strategische Frage, die sich daraus ergibt, mit entwaffnender Klarheit: „How do you make sure an agent is choosing your brand over another? What's the role of the brand or retailer?“ Wenn ein KI-Assistent zwischen Angeboten vermittelt, entscheiden Datenqualität, Verlässlichkeit, Preistransparenz und maschinenlesbare Markenversprechen. Schaufenstergestaltung und Ladenambiente treten in den Hintergrund.
Für die Markenführung bedeutet das eine Differenzierung in drei Ebenen. Erstens: Kern-Identitätselemente, die stabil bleiben: Werte, Tonalität, Qualitätsversprechen. Zweitens: adaptive Elemente, die sich dem jeweiligen Interface anpassen, denn Bildsprache in einem Social Feed folgt anderen Regeln als in einem Chat-Interface. Drittens: nicht verhandelbare Elemente, die in jedem Kontext gelten müssen: Checkout-Transparenz, Retourenversprechen, Datenschutzstandards.

Wer hat das Hausrecht, wenn es kein Haus mehr gibt? Das ist die Machtfrage dieser Entwicklung. Und die Antwort liegt in der Klarheit über das, wofür die Marke steht, unabhängig davon, wo sie erlebt wird.
Die strategische Frage für jede Organisation lautet deshalb: Wie definiere ich meine Marke so, dass sie in jedem Raum erkennbar bleibt?
Dieser Artikel hat eine einzige These: Der Shop behält seine Berechtigung, verliert aber sein Monopol auf die Transaktion. Aber eine Erkenntnis ohne Architektur ist nur ein schlechtes Gefühl beim nächsten Quartalsmeeting. Ohne maschinenlesbare, modular orchestrierbare Inhalte ist jeder neue Kanal ein Kaltstart. Mit ihnen wird Touchpoint-Expansion zum Konfigurationsproblem, das Replatforming-Drama bleibt aus.
Das war Teil 1 von 5. Du hast bis hierhin gescrollt, ob gelesen oder nicht. Wir nehmen das als Beziehungsangebot. Wenn Transaktionen überall stattfinden, landen sie irgendwann genau dort, wo gerade noch gelesen wurde. Teil 2: Content meets Commerce, und niemand merkt den Unterschied.
Social Commerce
KI-Assistenten & Conversational Commerce
Plattformökonomie & Ownership
Architektur & Analystensicht
Cases: Geschwindigkeit durch entkoppelte Architektur
Konsumentenerwartung & Vertrauen
Die Werte 52 % (Datenteilung) und 83 % (Privacy-Sorgen) im selben Absatz stammen aus der IBM-Studie oben, sind also global erhoben und nicht deutschlandspezifisch.
Transparenzhinweis: Ein großer Teil der Belege stammt von Plattform- und Technologieanbietern (commercetools, Amplience, Shopify, OpenAI, TikTok) oder liegt nur als Pressemitteilung beziehungsweise Teaser vor (EMARKETER, Capgemini). Die Architektur-Cases sind Kundenstorys der Hersteller und sollten als Einzelfälle gelesen werden, nicht als Branchendurchschnitt.